Senhorio da loja
O arrendamento comercial pode obrigar o inquilino a manter uma apólice com capital mínimo e a mostrar o recibo quando lhe for pedido.
Responsabilidade civil da empresa nos 18 distritos do continente e nas Regiões Autónomas
O seguro de responsabilidade civil de exploração paga os danos que a atividade da empresa causa a clientes, fornecedores e outras pessoas: o cliente que escorrega na loja, a canalização que a equipa danifica em casa de alguém, o produto com defeito que fere quem o usa. Nenhuma lei geral o impõe a todas as empresas, mas certas atividades têm de o ter e muitos contratos pedem-no.
O senhorio ou um cliente pediu-lhe a apólice?Diga-nos o setor e onde trabalha. Um mediador do seu distrito contacta-o para perceber os riscos da atividade e preparar a proposta.
Perguntar pela RC de exploração no WhatsAppO seguro de responsabilidade civil de exploração é o contrato em que a seguradora assume a obrigação da empresa de indemnizar terceiros por danos causados no exercício da atividade (Decreto-Lei n.º 72/2008, art. 137.º). Abrange lesões e estragos provocados a clientes, visitantes, vizinhos ou fornecedores, nas instalações ou no local onde a empresa trabalha, até ao capital contratado.
"Exploração" quer dizer aqui o funcionamento do negócio: a porta aberta ao público, a máquina ligada, a equipa a servir ou a trabalhar em casa de alguém. Este seguro não repara os bens da empresa nem trata dos seus trabalhadores feridos. O que protege é o património da empresa perante quem foi lesado e lhe exige uma indemnização.
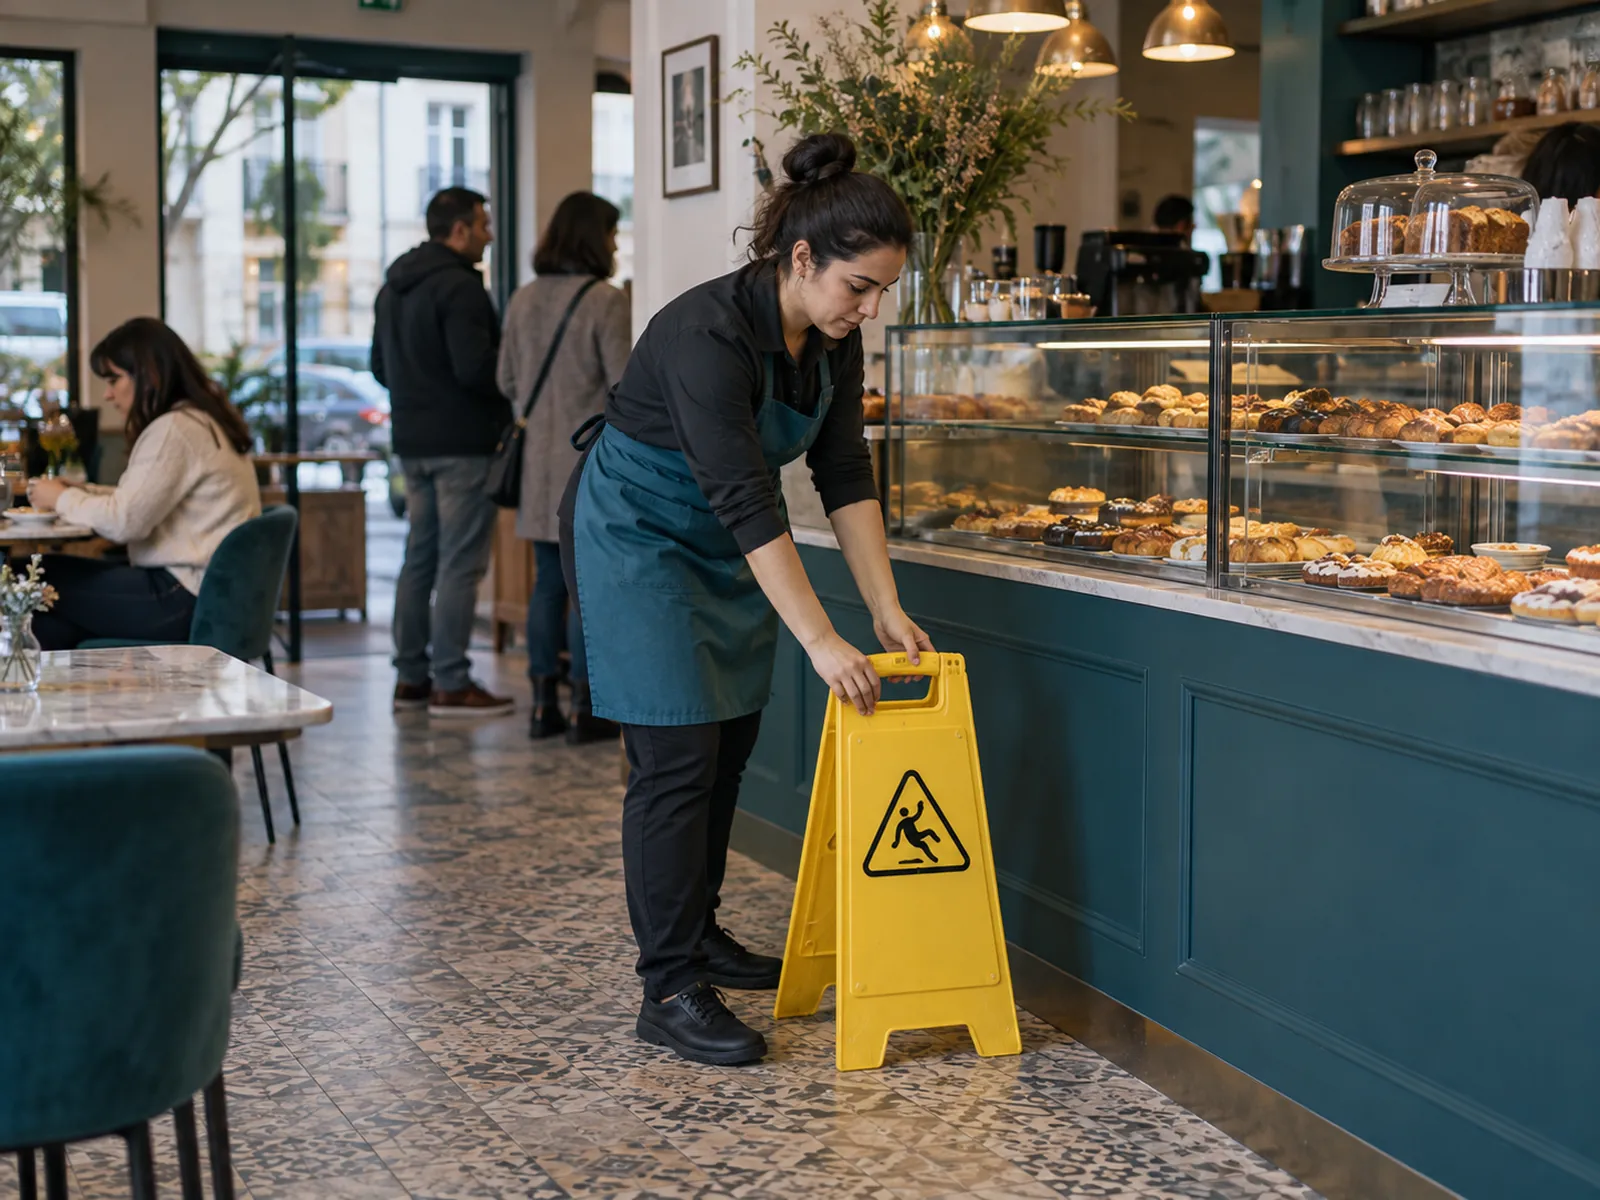
Uma empresa responde por danos a terceiros sempre que, por ação ou por descuido, viola ilicitamente direitos de outra pessoa (Código Civil, art. 483.º). Em certas situações a lei vai mais longe: presume a culpa de quem tem edifícios, coisas ou atividades perigosas a seu cargo e põe a empresa a responder pelo que os seus trabalhadores fazem em serviço.
| Fundamento | O que diz o Código Civil | Como aparece num pequeno negócio |
|---|---|---|
| Culpa | Quem, com dolo ou mera culpa, viola ilicitamente direito alheio fica obrigado a indemnizar (art. 483.º) | Uma ligação mal apertada numa reparação inunda o andar de baixo |
| Edifícios e obras | O proprietário ou possuidor responde pela ruína devida a vício de construção ou falta de conservação, com culpa presumida (art. 492.º) | Um pedaço de reboco da fachada da loja solta-se e atinge quem passa |
| Coisas e atividades perigosas | Quem vigia coisas ou animais, ou exerce atividade perigosa, responde salvo se provar que não teve culpa ou que tomou todas as providências (art. 493.º) | As faíscas de uma rebarbadora queimam o toldo do estabelecimento vizinho |
| Trabalhadores em serviço | Quem encarrega outrem de uma tarefa responde, independentemente de culpa, pelos danos que este cause nessa função, se também ele tiver de indemnizar (art. 500.º) | Um empregado de mesa entorna café a ferver sobre o braço de um cliente |
Culpa presumida significa que a prova se inverte: é a empresa que tem de demonstrar que fez tudo o que devia, e não o lesado que tem de provar a falha. Por isso um pedido de indemnização pode surgir mesmo quando o empresário está convencido de que não teve responsabilidade nenhuma. Havendo seguro, a seguradora pode intervir no processo e suporta os custos dessa defesa (Decreto-Lei n.º 72/2008, art. 140.º, n.º 1).
Nenhum diploma obriga todas as empresas a ter seguro de responsabilidade civil de exploração. A obrigação existe só nas atividades cuja lei própria a impõe: espaços de jogo e recreio, recintos de diversão itinerantes, oficinas de adaptação a gás, centros de bronzeamento, segurança privada e provas de veículos. Nas restantes, o seguro é uma decisão da empresa ou uma cláusula de contrato.
| Atividade | Seguro exigido | Diploma |
|---|---|---|
| Espaços de jogo e recreio (parques infantis) | Responsabilidade civil por danos corporais aos utilizadores, com mínimo de 350 000 €, atualizado em janeiro de cada ano pelo IPC | Regulamento anexo ao Decreto-Lei n.º 203/2015, art. 31.º |
| Recintos itinerantes e improvisados (feiras, diversões) | Responsabilidade civil e acidentes pessoais, com a apólice junta ao pedido de licença | Decreto-Lei n.º 268/2009, arts. 5.º, n.º 4, e 15.º, n.º 4 |
| Oficinas de adaptação ou reparação de veículos a GPL ou gás natural | Responsabilidade civil com mínimo de 600 000 €, atualizado pelo IPC | Decreto-Lei n.º 10/2015, art. 89.º |
| Centros de bronzeamento | Responsabilidade civil pela atividade do centro | Decreto-Lei n.º 10/2015, art. 107.º |
| Empresas de segurança privada com alvará | Responsabilidade civil com mínimo de 500 000 €; 50 000 € para quem usa canídeos | Lei n.º 34/2013, arts. 47.º, n.º 3, e 33.º, n.º 4 |
| Provas desportivas de veículos e treinos oficiais | Responsabilidade civil de organizadores, proprietários e condutores, prova a prova | Decreto-Lei n.º 291/2007, art. 6.º, n.º 5 |
Dois casos confundem-se com esta lista. Na construção, o alvará exige o seguro de acidentes de trabalho; a responsabilidade civil entra como alternativa à prova de capacidade financeira, com capital pelo menos igual ao limite da classe do alvará (Lei n.º 41/2015). E um ginásio não é obrigado a ter responsabilidade civil por essa via: o que a lei lhe impõe é um seguro de acidentes pessoais dos utentes (Lei n.º 39/2012, art. 17.º). A mediação imobiliária, o alojamento local e a animação turística também têm seguro próprio, reunido no guia de seguros obrigatórios por atividade da empresa.
Nas atividades da tabela, a falta de seguro não é só um risco financeiro. No caso dos espaços de jogo e recreio, por exemplo, é uma contraordenação prevista no próprio regulamento (art. 36.º, n.º 1, al. r)), e nos recintos itinerantes a licença depende da apólice apresentada.
Um restaurante, um café ou uma loja não são obrigados por lei geral a ter seguro de responsabilidade civil de exploração: o regime das atividades de comércio, serviços e restauração (Decreto-Lei n.º 10/2015) só impõe seguro às oficinas de gás e aos centros de bronzeamento. A exigência pode chegar por contrato e, uma vez assinada, obriga a empresa perante quem a pediu.
O arrendamento comercial pode obrigar o inquilino a manter uma apólice com capital mínimo e a mostrar o recibo quando lhe for pedido.
O regulamento do centro e o contrato de utilização da loja podem fixar coberturas e capitais que a apólice tem de respeitar.
Quem contrata manutenção, limpeza ou pequenas obras pode pedir a apólice antes de deixar a equipa entrar nas instalações.
Quem cede um espaço para uma feira ou um evento, incluindo uma autarquia, pode incluir o seguro nas condições de cedência.
Antes de pedir propostas, leia três pontos do contrato: o capital mínimo exigido, se o senhorio ou o cliente quer ficar identificado na apólice e se a cláusula abrange danos no próprio espaço arrendado ou apenas danos a terceiros. Esse último ponto merece confirmação com o mediador, porque estragos no imóvel que a empresa usa podem ter tratamento diferente dos danos causados a quem entra.
Se lhe disserem que a RC de exploração é obrigatória para abrir um restaurante, peça o diploma. No regime aplicável à restauração esse seguro não consta. O que pode existir é uma exigência do contrato de arrendamento, do regulamento de um espaço ou das condições de uma autorização concreta.
A responsabilidade civil por produtos é a do produtor pelos danos causados por defeitos dos produtos que põe em circulação, e existe independentemente de culpa (Decreto-Lei n.º 383/89, art. 1.º). Para a lei, produtor é também quem põe a sua marca no produto e quem o importa para a União Europeia. Numa apólice de exploração, esta cobertura pode surgir como extensão a confirmar.
Fabricante, marca própria e importador para a União Europeia; o fornecedor responde se não identificar o produtor em três meses (art. 2.º).
Morte, lesões pessoais e danos em coisas de uso privado diferentes do próprio produto (art. 8.º), com dedução de 500 € nas coisas (art. 9.º).
O lesado tem três anos para agir, e o direito caduca dez anos depois de o produto ser posto em circulação (arts. 11.º e 12.º).
Esta responsabilidade não pode ser afastada nem limitada por contrato (art. 10.º): uma menção "sem garantia" na fatura ou na embalagem não protege quem produz. Estão nesta posição uma pastelaria que embala bolos com o seu nome, uma pequena marca de cosmética ou uma loja online que traz acessórios de fora da União Europeia. A lei prevê causas de exclusão próprias (art. 5.º), mas a discussão sobre elas faz-se depois do dano, e é aí que o seguro conta.
O seguro de responsabilidade civil de exploração paga a terceiros, não à empresa. Fica de fora o prejuízo próprio, como um incêndio na cozinha, e o que a lei ou outro seguro tratam: as coimas, que é proibido segurar (Decreto-Lei n.º 72/2008, art. 14.º, n.º 1, al. a)), o erro técnico ou de aconselhamento e os acidentes sofridos pelos próprios trabalhadores.
Cada exclusão tem o seu seguro. Os bens da empresa e a paragem depois de um sinistro são tratados no seguro multirriscos empresarial para instalações e recheio. O erro de quem aconselha, projeta ou certifica é matéria do seguro de responsabilidade civil profissional. Os ferimentos dos trabalhadores cabem ao seguro de acidentes de trabalho obrigatório para quem emprega.
Há ainda dois limites que costumam surpreender. Se o dano for causado com dolo, a seguradora que indemnizou pode exigir o reembolso a quem o provocou (art. 144.º, n.º 1). E se a empresa reconhecer a culpa ou pagar ao lesado sem o acordo da seguradora, esse reconhecimento ou pagamento não lhe pode ser oposto (art. 140.º, n.º 7).
O capital da RC de exploração é o limite que a seguradora paga, fixado por sinistro, por ano ou por lesado (Decreto-Lei n.º 72/2008, art. 138.º, n.º 1). A franquia é a parte de cada sinistro suportada pela empresa, nos termos da apólice. Se vários lesados pedirem, no conjunto, mais do que o capital, as indemnizações são reduzidas na proporção (art. 142.º).
Conte clientes, fornecedores e visitantes por dia; é deles que podem vir os pedidos de indemnização.
Trabalhos em casa ou na obra de terceiros trazem riscos que o balcão da loja não tem.
Se o senhorio ou o cliente fixou um capital, esse é o mínimo, não o objetivo.
Escolha uma franquia que a tesouraria da empresa consiga pagar em vários sinistros num ano.
A franquia é um acordo entre a empresa e a seguradora. Ao contrário do seguro automóvel, em que a lei a declara inoponível aos lesados, o regime geral do contrato de seguro não tem uma regra que a torne sempre indiferente para quem sofreu o dano. Como se aplica num sinistro concreto depende do contrato, e é uma pergunta a fazer ao mediador antes de assinar.
Os pedidos de indemnização a uma pequena empresa nascem de situações banais: um piso escorregadio, um trabalho em casa de um cliente, um produto embalado com a marca da casa. Em cada caso, a pergunta é a mesma: a empresa tem de indemnizar à luz do Código Civil ou do regime dos produtos? Se tiver, a RC de exploração responde dentro do capital e das extensões contratadas.
Exemplo ilustrativo
O chão foi lavado a meio da manhã e ninguém pôs um aviso. A cliente parte um pulso. A falta de sinalização é a culpa que obriga a loja a indemnizar, e é a esse pedido que a apólice de exploração responde.
Exemplo ilustrativo
Um trabalhador da empresa liga mal um quadro em casa de um cliente e danifica vários eletrodomésticos. A empresa responde pelos atos do trabalhador em serviço, mesmo sem culpa própria na execução.
Exemplo ilustrativo
Um consumidor parte um dente num fragmento que não devia estar na massa. A pastelaria responde como produtora, sem discussão de culpa. Sem a extensão de produtos na apólice, paga do seu bolso.
Respostas curtas. O que a sua apólice cobre é revisto consigo pelo mediador.
Não por lei geral. O regime das atividades de comércio, serviços e restauração só impõe seguro às oficinas de gás e aos centros de bronzeamento (Decreto-Lei n.º 10/2015, arts. 89.º e 107.º). O senhorio, o centro comercial ou a entidade que cede um espaço podem exigi-lo por contrato.
Se houve culpa da loja, como o chão molhado sem aviso, é a empresa que tem de indemnizar. Com RC de exploração, participe logo o sinistro à seguradora e não assuma culpa nem pague sem o acordo dela, porque esse acordo com o lesado não a vincula (Decreto-Lei n.º 72/2008, art. 140.º, n.º 7).
Não. É proibido segurar a responsabilidade contraordenacional (Decreto-Lei n.º 72/2008, art. 14.º, n.º 1, al. a)). A responsabilidade civil ligada ao mesmo facto pode ser segura (n.º 2): se a falha que deu a coima também lesou um cliente, a indemnização a esse cliente pode estar coberta.
Em regra responde o produtor. O fornecedor passa a responder se não identificar o produtor no prazo de três meses (Decreto-Lei n.º 383/89, art. 2.º). Quem importa de fora da União Europeia é tratado como produtor.
Os danos causados pelos trabalhadores no exercício da função são responsabilidade da empresa, e é esse risco que a RC de exploração cobre. Confirme na apólice os limites para trabalhos fora das instalações e eventuais exclusões para os bens em que se está a trabalhar.
Os recintos itinerantes e improvisados precisam de seguro de responsabilidade civil e de acidentes pessoais, e a apólice acompanha o pedido de licença (Decreto-Lei n.º 268/2009, arts. 5.º e 15.º). Sem apólice, o pedido de licença fica incompleto.
Os danos na loja vizinha são um pedido de terceiro, a que responde a RC de exploração se a empresa for responsável. Os estragos na sua própria cozinha e no recheio são prejuízo próprio, coberto apenas por um multirriscos empresarial.
Senhorios, centros comerciais e clientes pedem capitais, coberturas e prazos concretos. Um mediador do seu distrito lê consigo o que o contrato exige e prepara uma proposta que o cumpra, antes da data em que tem de apresentar o comprovativo.