Fenómeno sísmico
Paga os danos de um sismo na casa e, se contratado, no recheio. Não é obrigatório nem vem no seguro de incêndio.
Multirriscos habitação nos 18 distritos do continente e nas Regiões Autónomas
O seguro multirriscos habitação junta ao incêndio um conjunto de riscos do dia a dia: danos por água, fenómenos da natureza, furto ou roubo e responsabilidade civil familiar. Outras coberturas, como o fenómeno sísmico, os danos elétricos ou a quebra de vidros, só existem na apólice se forem pedidas. Cada cobertura tem o seu limite e, muitas vezes, a sua franquia.
Não sabe o que a sua apólice inclui?Diga-nos que tipo de casa tem e que coberturas o preocupam. Um mediador do seu distrito explica-lhe o que cada uma faz no dia do sinistro.
Perguntar pelo WhatsApp sobre as coberturas do multirriscosO seguro multirriscos habitação é um contrato facultativo que reúne, numa só apólice, a proteção contra incêndio e contra vários outros acontecimentos que danificam uma casa ou os bens dentro dela. Enquanto o seguro de incêndio responde a um único risco, o multirriscos soma coberturas, umas incluídas de base e outras escolhidas à parte, cada uma com as suas condições.
Para quem vive num prédio, o multirriscos da fração cumpre, em regra, a obrigação legal do seguro contra incêndio, desde que o capital respeite o que a assembleia de condóminos fixou (Código Civil, art. 1429.º). O que é obrigatório em cada situação, a diferença entre edifício e recheio e a forma de acertar o capital estão no guia de seguro de casa: o que é obrigatório e o capital certo. Aqui ficamos pelas coberturas, uma a uma.
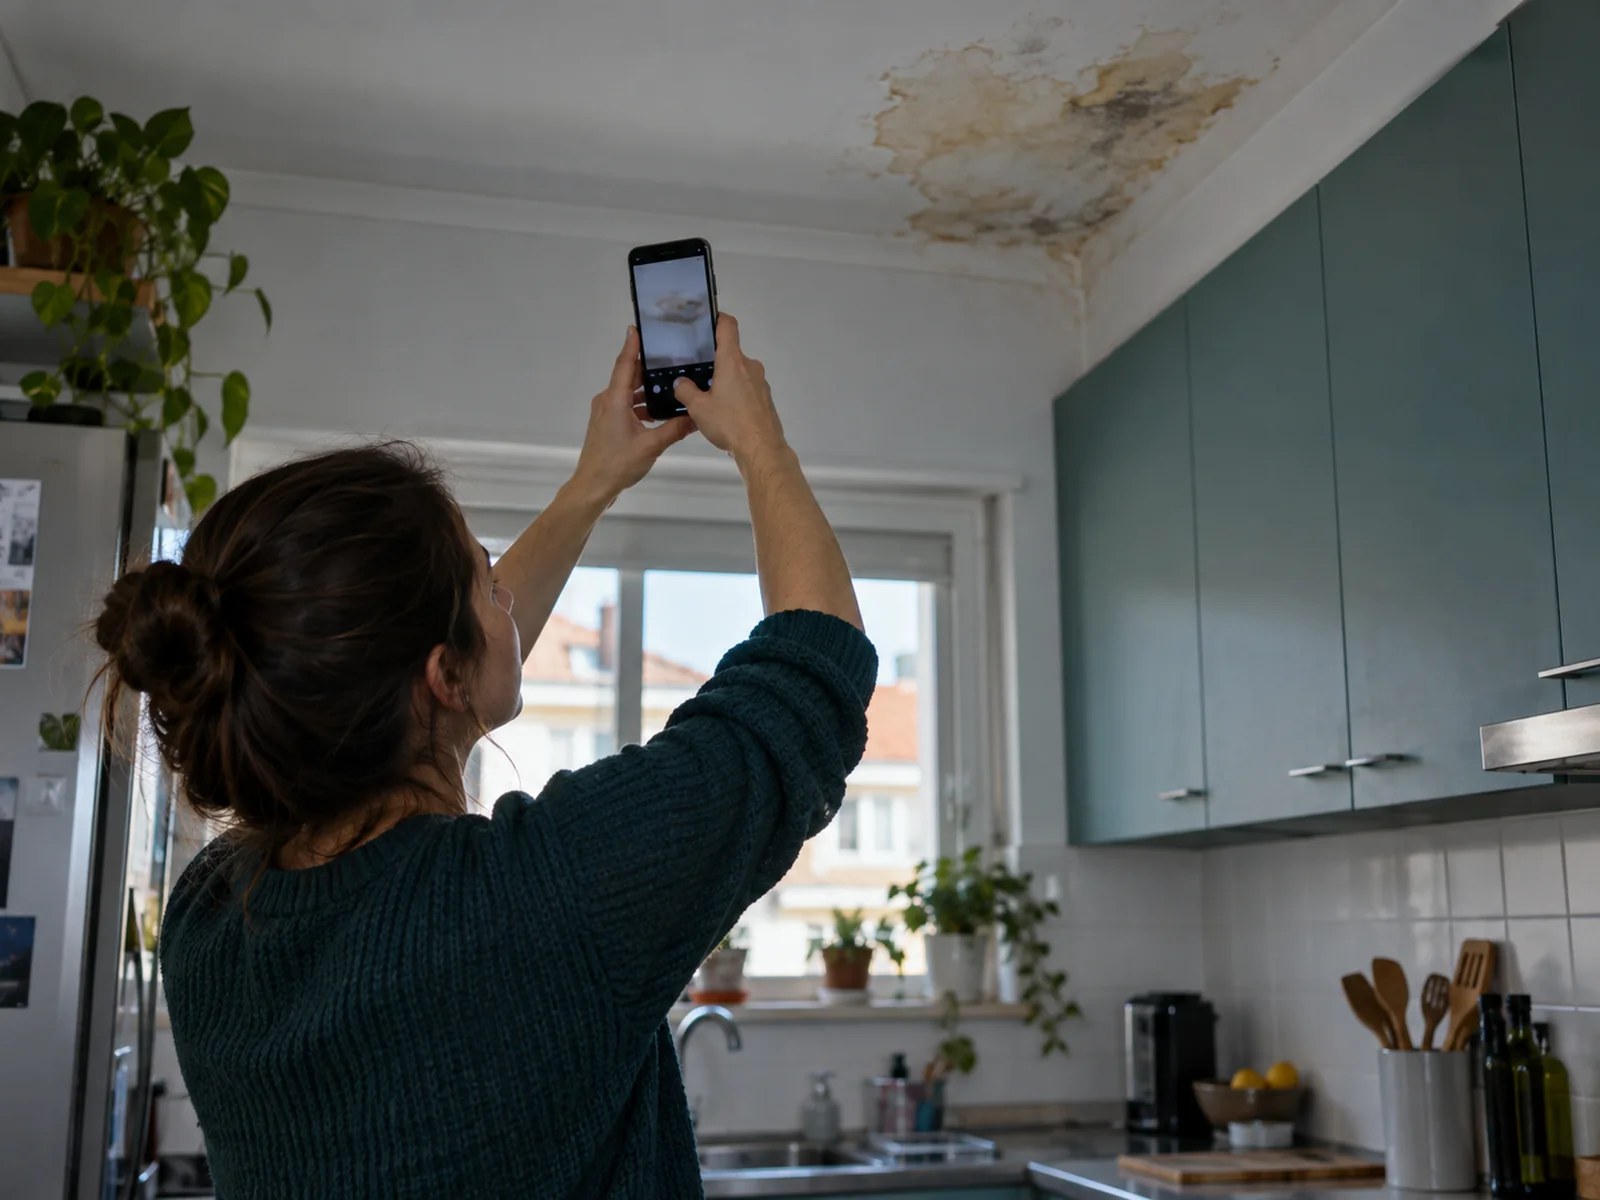
Quase todas as apólices trazem de base cinco riscos: incêndio, raio e explosão, danos por água, fenómenos da natureza, furto ou roubo e responsabilidade civil familiar. Os nomes repetem-se de seguradora para seguradora; a letra de cada um é que muda. A tabela mostra o que costuma estar incluído e o que vale a pena confirmar.
| Cobertura | O que costuma pagar | O que confirmar |
|---|---|---|
| Incêndio, raio e explosão | Fogo, mesmo quando nasce de um descuido de quem lá vive, e os estragos do fumo e do calor | Por lei, raio e explosão entram salvo convenção em contrário (Decreto-Lei n.º 72/2008, arts. 149.º e 150.º): veja se a apólice os afasta |
| Danos por água | Rotura súbita de canos, de esquentadores ou de máquinas, e transbordo de loiças sanitárias | Se paga a pesquisa da avaria e a reparação do cano, ou só os estragos que a água fez |
| Fenómenos da natureza | Tempestades, chuvas intensas, inundações e queda de árvores sobre a casa | Que fenómenos estão listados, se as caves entram e se o sismo está expressamente excluído |
| Furto ou roubo | Bens levados de dentro de casa e estragos feitos na entrada à força | Se exige sinais de arrombamento e se garagens, arrecadações e anexos estão incluídos |
| Responsabilidade civil familiar | Danos que quem vive na casa causa a outras pessoas, como a água que chega ao vizinho de baixo | Quem conta como agregado familiar e se abrange a vida privada fora de casa |
Duas apólices com as mesmas cinco linhas podem responder de forma oposta ao mesmo acontecimento. Um cano que rebenta dentro da parede é o caso clássico: numa, paga-se a abertura da parede, a pesquisa e a reparação; noutra, só a pintura estragada. Esta diferença não aparece no nome da cobertura, está nas condições gerais e especiais, e é aí que o mediador deve apontar o dedo antes de assinar.
Quatro riscos comuns só entram na apólice quando são pedidos à parte: o fenómeno sísmico, os danos elétricos, a quebra de vidros e a assistência ao lar. Custam um valor adicional e têm regras próprias. Quem não os pediu costuma dar por isso no dia do sinistro.
Paga os danos de um sismo na casa e, se contratado, no recheio. Não é obrigatório nem vem no seguro de incêndio.
Aparelhos e instalação danificados por sobretensão ou curto-circuito. Não paga o desgaste nem a avaria por idade.
Janelas, espelhos fixos, tampos de vidro e, conforme a apólice, placas de cozinha em vitrocerâmica.
Canalizador, eletricista ou serralheiro enviados numa urgência, com limites de valor e de número de serviços.
O seguro de incêndio previsto no Decreto-Lei n.º 72/2008 não inclui os sismos, e a cobertura sísmica não é obrigatória. Foi anunciado um fundo de catástrofes, mas sem diploma publicado; enquanto não existir, a proteção contra sismos depende de a ter pedido na apólice. Se a casa arder na sequência de um sismo, a forma como a apólice trata esse incêndio deve ser confirmada por escrito com o mediador antes de contratar.
Franquias e limites definem-se cobertura a cobertura, e não apenas para a apólice inteira. Um capital elevado no edifício convive com tetos bem mais baixos nos danos por água, nos objetos de valor ou na assistência. A franquia do sísmico costuma ser calculada de outra forma, por isso confirme-a na apólice.
Pode ser um montante fixo ou uma percentagem, e mudar entre danos por água, furto, vidros e sismo.
Joias, obras de arte e equipamento eletrónico têm, em regra, um teto por objeto ou uma declaração à parte.
Algumas coberturas pagam até um valor por ocorrência; outras por anuidade, somando todos os sinistros.
A prova é o que separa uma indemnização rápida de uma discussão longa. O prazo de participação é o que o contrato fixar, ou 8 dias se nada disser (Decreto-Lei n.º 72/2008, art. 100.º), e um atraso só reduz o valor na medida do prejuízo causado (art. 101.º). O que documentar muda com o tipo de dano.
| Tipo de dano | Provas a reunir | Erro frequente |
|---|---|---|
| Danos por água | Fotografias da origem e das manchas, relatório do canalizador, contacto do vizinho afetado | Reparar o cano e deitar fora a peça antes de a seguradora a ver |
| Furto ou roubo | Participação às autoridades, fotografias da porta ou janela forçada, lista dos bens levados | Não conseguir provar que os bens existiam |
| Fenómenos da natureza | Fotografias com data, indicação do dia e da hora do temporal, danos na zona à volta | Limpar e reparar tudo antes de haver registo |
| Danos elétricos | Relatório técnico a indicar a causa, fatura ou prova de compra do aparelho | Participar uma avaria por idade como sobretensão |
| Quebra de vidros | Fotografias do vidro partido e orçamento de substituição | Substituir sem pedir autorização quando a apólice a exige |
O trabalho mais útil faz-se antes de qualquer sinistro: um vídeo que percorra cada divisão, abrindo armários, e as faturas dos bens de maior valor guardadas fora de casa, por exemplo numa pasta digital. Os passos a seguir no próprio dia estão no guia de seguro de casa, na parte sobre o que fazer quando acontece um sinistro.
As exclusões são as situações que a apólice afasta por escrito, mesmo quando o dano parece caber numa cobertura. As mais comuns têm a ver com falta de manutenção, com infiltrações que já vinham de trás e com casas que ficam vazias muito tempo. São cláusulas para ler antes de assinar.
Telhas soltas, caleiras entupidas ou canos corroídos há anos: muitas apólices excluem danos que a conservação teria evitado.
A cobertura de água pensa em roturas súbitas; a humidade lenta, acumulada ao longo de meses, fica em regra de fora.
Muitas apólices limitam o furto e a água quando a casa fica vazia além de um período fixado nas condições.
Sem sinais de entrada forçada, ou com a porta aberta, o furto é recusado em várias apólices.
Acima do sublimite do recheio, uma joia ou uma obra de arte só é paga se tiver sido declarada.
Fendas, manchas ou estragos que já existiam quando o seguro começou não são sinistros novos.
Exemplo ilustrativo
Um cano rebenta numa casa de praia fechada durante o inverno e só é descoberto semanas depois. Se as condições limitam a cobertura de água a casas habitadas, a indemnização pode ser recusada ou reduzida. Fechar a água à saída e declarar o uso real da casa muda o desfecho.
Exemplo ilustrativo
Uma mancha cresce devagar no teto da casa de banho até o estuque cair. O perito conclui que a infiltração era antiga e que não houve rotura súbita. A cobertura de danos por água não se aplica, e a reparação fica por conta do dono.
Quando a água vem do telhado ou de uma coluna comum do prédio, a questão deixa de ser só do seu multirriscos; a divisão entre fração e partes comuns está em seguro de condomínio: quem paga quando a água entra pelo telhado. Se mora numa casa arrendada, o seguro que lhe cabe é outro: veja seguro de casa para inquilinos. E se a casa foi comprada com crédito, as exigências do banco estão em seguro de casa do crédito habitação.
Respostas curtas. As condições da sua apólice concreta são lidas consigo pelo mediador.
Em regra, não. Os danos elétricos respondem a acontecimentos súbitos, como uma sobretensão na rede ou um curto-circuito, e não ao desgaste natural. Um relatório técnico que indique a causa é, normalmente, o documento que decide se o sinistro é aceite.
Em muitas seguradoras é possível pedir uma alteração à apólice, sem esperar pela renovação. A seguradora pode aceitar, recusar ou pedir informação sobre o edifício, e o prémio é ajustado. Confirme a data a partir da qual a cobertura fica em vigor.
Não. A responsabilidade civil paga danos causados a outras pessoas. Os estragos na sua casa só são pagos se couberem noutra cobertura, como os danos por água, e algumas apólices têm uma cobertura própria de danos acidentais.
Leia a cláusula sobre casa desabitada: muitas apólices reduzem ou suspendem coberturas como o furto e a água depois de um certo número de dias. Avisar a seguradora ou o mediador, e fechar a água antes de sair, evita discussões num eventual sinistro.
Depende de a arrecadação estar incluída na apólice e do limite para bens fora da habitação principal. Muitas condições tratam garagens e arrecadações com regras próprias ou exigem sinais de arrombamento. Confirme antes, sobretudo para bicicletas de valor.
Não é obrigatório, mas facilita a prova. Faturas dos bens de maior valor, fotografias e um vídeo das divisões ajudam a demonstrar o que existia e em que estado. Guarde cópias fora de casa, para não se perderem no mesmo incêndio ou inundação.
Em regra aplica-se uma vez por sinistro e por cobertura, mas as condições podem prever outra forma. Se um mesmo acontecimento atingir duas coberturas, como água e recheio, pergunte ao mediador se se somam franquias.
Diga-nos quando renova a apólice e se sabe o que ela inclui. Um mediador do seu distrito explica-lhe como acrescentar o fenómeno sísmico e outras coberturas em falta.